계약서에는 1억 원인데 첫 입금일에 보는 숫자는 800만 원대가 아닙니다. 연봉 1억 월 실수령액을 2026년 요율로 계산하면 약 654만 원이고, 직장인 평균 연봉자의 월급은 약 355만 원입니다. 이 격차를 부업으로 메우려면 얼마를 벌어야 하는지까지 계산했습니다.
연봉 1억 월 실수령액은 약 654만 원, 평균 연봉자가 따라잡으려면 부업 순소득 연 4,950만 원이 필요합니다.
부양가족 없는 1인, 비과세 수당 없음을 전제로 한 계산입니다. 부업 소득이 연 약 1,800만 원을 넘으면 소득세율이 15%에서 24%로 올라가고, 2,000만 원을 넘으면 건강보험료가 따로 붙습니다.
이 글은 2026년 10월 13일 기준으로 작성했으며, 근거 법령은 소득세법, 국민연금법, 국민건강보험법, 노인장기요양보험법, 고용보험법입니다.
연봉 1억 월 실수령액은 얼마인가
월 약 654만 원입니다. 세전 월급 833만 3,333원에서 약 179만 원이 빠집니다.
전제는 연봉 1억 원을 12개월로 나눈 월 급여, 비과세 수당 0원, 부양가족 본인 1명, 간이세액표 원천징수 100%, 국민연금 기준소득월액 상한 659만 원(2026년 7월 적용)입니다.
| 항목 | 계산 | 월 금액 | 근거 법령 |
|---|---|---|---|
| 세전 월급 | 1억 원 ÷ 12 | 8,333,333원 | – |
| 국민연금 | 659만 원(상한) × 4.75% | 313,025원 | 국민연금법 |
| 건강보험 | 8,333,333원 × 3.595% | 299,580원 | 국민건강보험법 |
| 장기요양 | 건강보험료 × 13.14% | 39,360원 | 노인장기요양보험법 |
| 고용보험 | 8,333,333원 × 0.9% | 75,000원 | 고용보험법 |
| 소득세·지방소득세 | 간이세액표, 소득세의 10% 포함 | 약 1,063,000원 | 소득세법 |
| 월 실수령액 | 8,333,333 − 726,965 − 1,063,000 | 약 6,543,000원 | – |
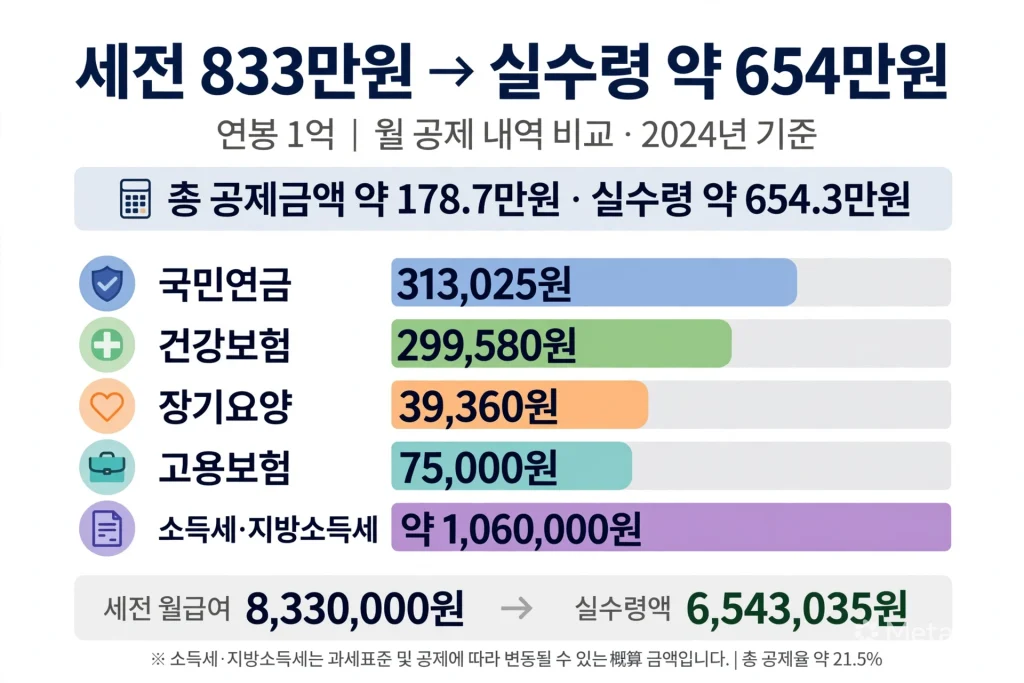
눈여겨볼 곳은 국민연금입니다. 월 소득이 659만 원을 넘으면 연금 보험료는 31만 3,025원에서 멈춥니다. 소득세와 건강보험료는 멈추지 않고 소득을 따라 올라가며, 1억 원 구간에서 가장 큰 공제는 소득세·지방소득세입니다.
비과세 식대 20만 원이 있거나 부양가족이 있으면 이 표와 다르게 나옵니다. 이 경우는 소득세가 줄어 실수령액이 올라가므로, 654만 원은 보수적인 값으로 보시면 됩니다.
직장인 평균 연봉이면 월 실수령액은 얼마인가
약 355만 원입니다. 국회 기획재정위 박성훈 의원실이 국세청 2024년 귀속 근로소득 자료를 분석한 결과 중위 연봉은 3,417만 원이었고, 평균은 이보다 1,644만 원 높은 약 5,060만 원입니다.
5,060만 원을 12로 나누면 세전 월 421만 6,667원입니다. 여기서 4대보험 약 40만 9,740원과 소득세·지방소득세 약 25만 2,000을 빼면 약 355만 원이 남습니다. 연봉 1억과는 월 약 299만 원 차이입니다.
‘부업으로 월 몇십만 원이면 비슷해지겠지’ 싶어서 넘기는 분이 많습니다. 격차는 월 299만 원이고, 그것도 세후로 메워야 합니다.
평균 연봉에서 부업으로 얼마를 더 벌어야 연봉 1억이 될까
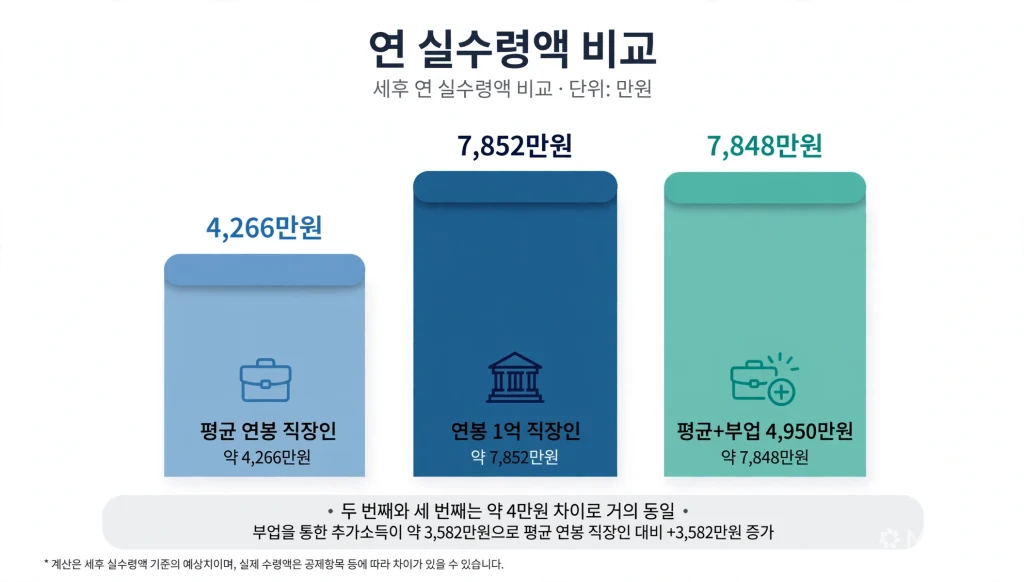
부업 순소득으로 연 약 4,950만 원, 월 약 412만 원을 벌어야 연봉 1억의 연 실수령액 약 7,852만 원에 닿습니다. 세전 격차 4,940만 원과 거의 같은 금액입니다. 부업 소득은 근로소득 위에 얹혀 24% 구간(지방소득세 포함 26.4%)으로 올라가고, 2,000만 원 초과분에는 건강보험료가 본인 전액 부담으로 붙기 때문입니다.
전제는 연봉 5,060만 원 직장인(본인 1명, 비과세 0원), 부업은 경비를 뺀 순소득 전액이 사업소득으로 합산 과세, 공제는 4대보험료와 표준세액공제 13만 원만 반영, 건강보험은 소득월액보험료 7.19%에 장기요양 13.14%를 더한 약 8.13%(본인 전액 부담)입니다.
| 부업 순소득(연) | 세금 증가분(소득세+지방소득세) | 소득월액 건보료(장기요양 포함) | 손에 남는 돈 | 근거 법령 |
|---|---|---|---|---|
| 1,000만 원 | 약 165만 원 | 0원 | 약 835만 원 | 소득세법 |
| 2,000만 원 | 약 349만 원 | 0원 | 약 1,651만 원 | 소득세법, 국민건강보험법 |
| 3,000만 원 | 약 613만 원 | 약 81만 원 | 약 2,306만 원 | 소득세법, 국민건강보험법 |
| 4,950만 원 | 약 1,128만 원 | 약 240만 원 | 약 3,582만 원 | 소득세법, 국민건강보험법 |
검산하면 평균 연봉자의 연 실수령 약 4,266만 원에 3,582만 원을 더해 약 7,848만 원입니다. 연봉 1억의 7,852만 원과 4만 원 안팎 차이입니다.
| 구분 | 세전 연소득 | 월 실수령액 | 연 실수령액 | 4대보험·건보료 / 세금 |
|---|---|---|---|---|
| 평균 연봉 직장인 | 약 5,060만 원 | 약 355만 원 | 약 4,266만 원 | 약 492만 원 / 약 302만 원 |
| 연봉 1억 직장인 | 1억 원 | 약 654만 원 | 약 7,852만 원 | 약 872만 원 / 약 1,276만 원 |
| 평균 연봉 + 부업 4,950만 원 | 약 1억 10만 원 | 월 환산 약 654만 원 | 약 7,848만 원 | 약 732만 원 / 약 1,430만 원 |
부업 소득, 세금과 건보료는 어느 지점에서 갈릴까
경계선은 두 개입니다. 세금은 부업 순소득 약 1,800만 원, 건강보험료는 2,000만 원입니다.
이 글의 전제로 계산하면 평균 연봉자의 과세표준은 약 3,190만 원이고, 15% 구간(5,000만 원 이하)에 1,810만 원쯤 여유가 있습니다. 부업 소득이 이 여유를 넘는 부분부터 24%가 적용됩니다. 건강보험은 월급 외 소득이 연 2,000만 원을 넘을 때 초과분에만 소득월액보험료가 붙고, 회사와 나누지 않고 본인이 전액 냅니다. 2,000만 원 이하라면 건보료 추가는 해당 안 됩니다.
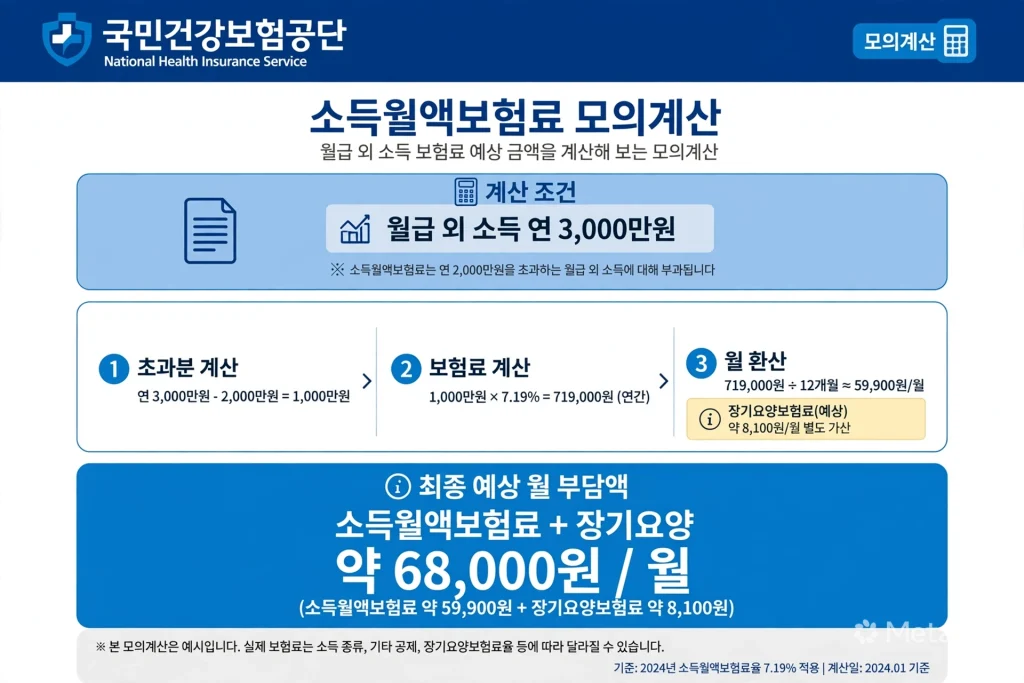
공식 기준은 국가법령정보센터에서 법령명으로, 간이세액표와 종합소득세 안내는 국세청에서, 소득월액보험료 모의계산은 국민건강보험공단에서 확인할 수 있습니다.
흔한 오해 바로잡기
오해: 부업에서 3.3%를 떼고 받았으니 세금은 끝났다.
실제: 3.3%는 미리 낸 세금입니다. 이듬해 5월 근로소득과 합산해 세금을 다시 계산하고, 결과가 더 크면 추가로 냅니다.
근거: 소득세법
오해: 부업 소득이 늘면 국민연금도 같이 오른다.
실제: 직장가입자의 국민연금은 회사에서 받는 소득으로 계산되어, 부업으로 번 사업소득은 연금 보험료를 올리지 않습니다. 두 회사에서 급여를 받는 투잡은 해당 안 됩니다. 급여가 합산되어 상한 659만 원까지 반영됩니다.
근거: 국민연금법
부업 시작 전에 확인할 체크리스트
- 겸업 금지 조항 여부를 사내 취업규칙에서, 부업 계약서에 서명하기 전에 확인한다.
- 국민연금·건강보험 공제액이 기준소득월액 × 4.75%, 보수월액 × 3.595%와 맞는지 급여명세서에서, 매달 급여일마다 대조한다.
- 부업 순소득 누계를 직접 만든 월별 수입·경비 장부에서, 매월 말 2,000만 원 도달 전까지 점검한다.
- 소득월액보험료 예상액을 국민건강보험공단 홈페이지 모의계산에서, 부업 연 소득이 1,500만 원을 넘는 시점부터 확인한다.
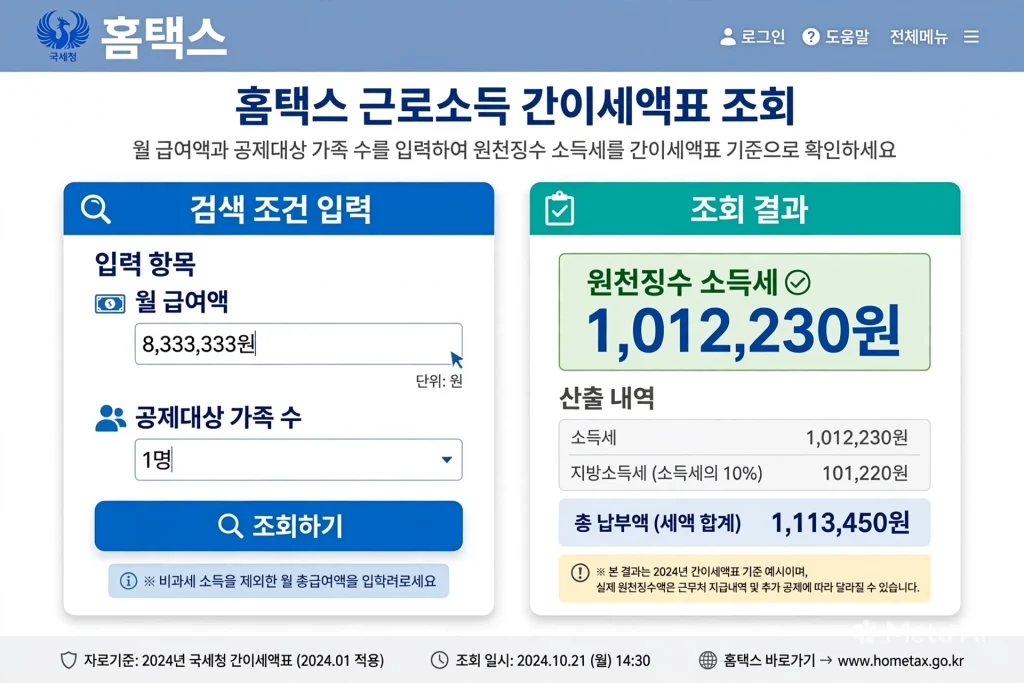
- 본인 원천징수 세액을 홈택스 근로소득 간이세액표 조회에서, 매년 1월 연봉 계약 직후 확인한다.
- 합산 종합소득세 신고를 홈택스에서, 이듬해 5월에 마무리한다.
이런 분들께
- 부업 순소득 연 1,800만 원 이하: 세금만 늘고 건보료는 그대로입니다. 증가분은 약 16.5%라 남는 돈이 큽니다.
- 1,800만 원 초과 4,000만 원 이하: 24% 세율과 소득월액보험료가 순서대로 붙습니다. 경비 정리가 순소득을 가장 크게 바꾸는 구간입니다.
- 4,000만 원 초과: 개인사업자 등록, 경비 처리 구조, 법인 전환까지 세무사와 함께 설계할 단계입니다.
자주 묻는 질문
연봉 1억이면 세후 월급 얼마 받아요?
부양가족이 본인뿐이고 비과세 수당이 없으면 약 654만 원입니다. 비과세 식대 20만 원이나 부양가족이 있으면 소득세가 줄어 조금 더 받습니다.
부업으로 연 3,000만 원 벌면 건보료가 월 얼마나 늘어요?
(3,000만 원 − 2,000만 원) ÷ 12에 보험료율 7.19%와 장기요양 13.14%를 적용해 월 약 6만 8,000원입니다. 경비를 뺀 순소득 기준입니다.
부업 수입을 3.3% 떼고 받았는데 5월에 따로 신고해야 하나요?
근로소득에 사업소득이 더해지면 합산 신고 대상이라 이듬해 5월 홈택스에서 종합소득세를 신고해야 합니다. 신고하지 않으면 가산세가 붙을 수 있습니다.
지금 바로 할 일
홈택스에서 근로소득 간이세액표 조회(나의 월급에서 한 달에 납부하는 세금은?)에 본인 월 급여와 공제대상 가족 수를 넣고, 나온 세액을 이번 달 급여명세서의 소득세 항목과 대조해 보세요.
- 지금 부업으로 월 얼마를 벌고 계시고, 건보료 고지서나 5월 신고에서 가장 크게 달라진 항목은 무엇이었나요?
- 본인 급여명세서의 월 실수령액이 이 글의 계산과 다르다면, 어떤 공제 항목에서 차이가 났나요?
본 포스팅은 2026년 10월 31일 기준 정보 전달 목적이며, 실제 적용 시 세무사 상담을 권장합니다