PBV 신차 하나 나왔다고 주가가 바로 뛰진 않습니다. 그런데 하노버에서 공개된 PV7 스펙표를 받아보고 저는 숫자부터 다시 확인했습니다. 460km 주행거리, 200kW 모터, 연 15만 대 생산 계획 — 이 조합이면 얘기가 달라집니다. 지금부터 왜 그런지 순서대로 짚어보겠습니다.
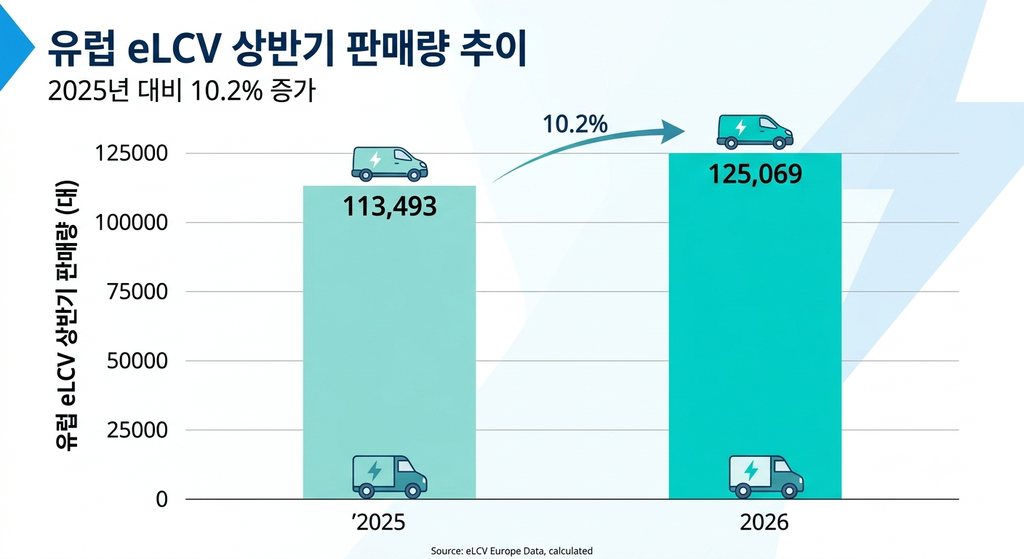
핵심만 먼저 말하면, PV7은 2027년 하반기 양산 기준 연 15만 대 규모 캐파를 잡고 있어 기아 상용차 매출 구조 자체를 바꿀 카드입니다. 유럽 eLCV 시장이 상반기에만 10.2% 성장한 국면이라 타이밍도 나쁘지 않습니다. 다만 출시가 1년 넘게 남아 있다는 점, 여기서 판단 잘못하면 단기 기대감만 보고 진입했다가 물릴 수 있습니다.
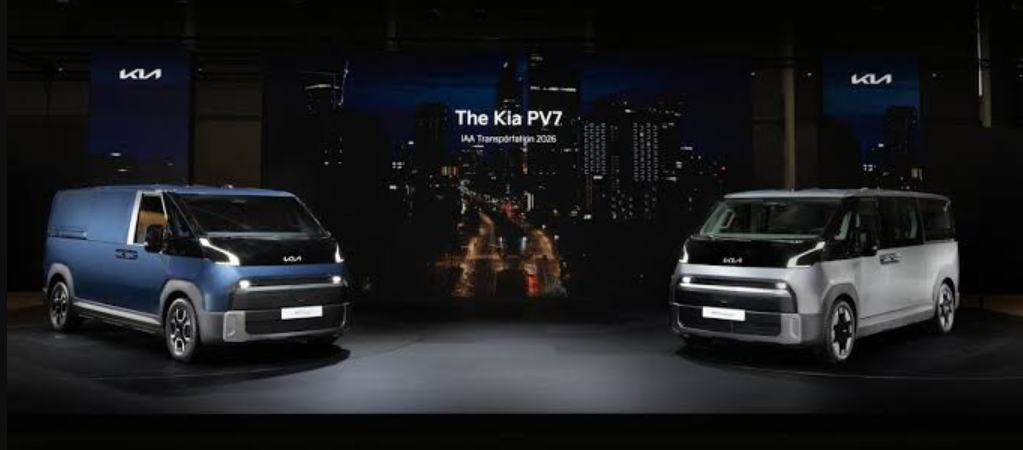
이 글은 2026년 9월 15일 기준, 기아 IR 발표 및 IAA 트랜스포테이션 2026 공개 자료, 금융감독원 전자공시시스템(DART) 공시 기준으로 작성됐습니다.
PV7 핵심 스펙 — 투자자가 봐야 할 숫자만
차량 스펙 전체를 나열할 필요는 없습니다. 주가 관점에서 의미 있는 숫자만 추리면 이렇습니다. 롱레인지 모델은 96.2kWh NCM 배터리로 WLTP 기준 460km 이상을 달리고, 800V 계열 초급속 충전으로 10%에서 80%까지 20분대 중반이면 채웁니다. 200kW·420Nm 전륜 모터가 기본이고 사륜구동은 추후 라인업에 추가됩니다.
제가 작년에 기아 상용차 부문 비중을 늘리면서 PV5 판매 데이터를 계속 추적했던 케이스에서는, 전용 플랫폼(E-GMP.S) 기반 2번째 모델이 나오는 시점이 실적 추정치를 상향 조정하는 변곡점이었습니다. PV7이 딱 그 지점에 있습니다.
2027~2028년 매출 기여 시뮬레이션
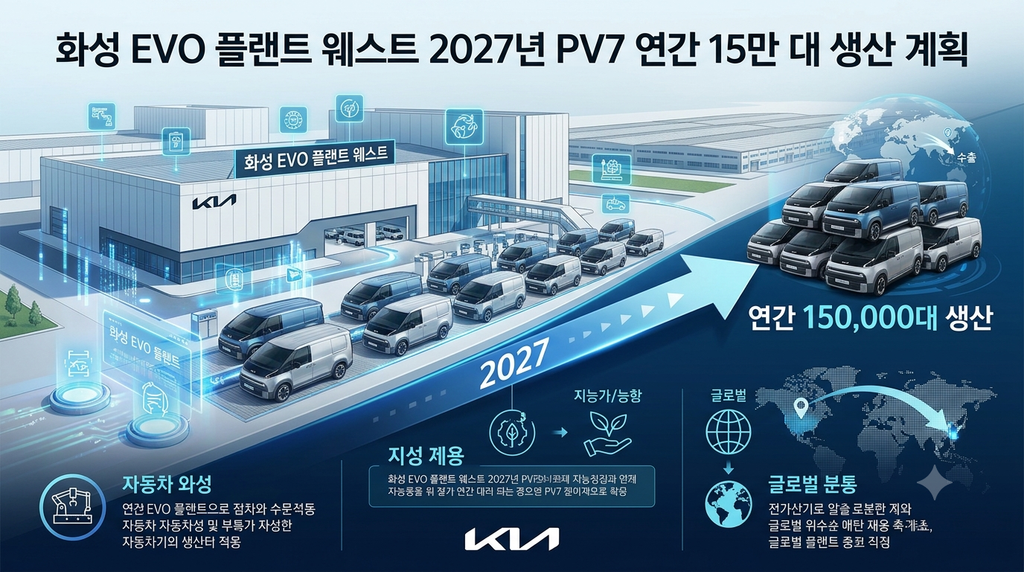
실제로 계산해보면 생산 계획 숫자가 단순 참고치가 아니라는 게 보입니다. 화성 EVO 플랜트 웨스트에서 2027년부터 연 15만 대 생산을 잡고 있고, 이걸 PV7 평균 판매단가(패신저 롱 기준 유럽 5만 유로대 추정)로 환산하면 상용차 부문 매출 볼륨 자체가 달라집니다. 아래는 생산 가동률 시나리오별 추정치입니다.
| 가동률 시나리오 | 연간 판매 대수(추정) | 매출 기여 추정(연간) | 근거/공시 |
|---|---|---|---|
| 보수적(50% 가동) | 약 7만 5천 대 | 약 3.8조 원 | 기아 2026년 3분기 IR자료, DART 사업보고서 |
| 기본(80% 가동) | 약 12만 대 | 약 6조 원 | 기아 IAA 2026 공개자료 생산계획 |
| 풀가동(100%) | 약 15만 대 | 약 7.5조 원 | 기아 화성 EVO 플랜트 웨스트 투자 공시 |
이건 조건 하나 바뀌면 결과 완전히 달라집니다. 유럽 eLCV 관세나 ZEZ(무공해차량 진입구역) 확대 속도가 늦춰지면 위 시나리오 중 보수적 구간으로 수렴할 가능성이 큽니다.
경쟁 모델 대비 포지셔닝 — 포드·르노·벤츠와 비교
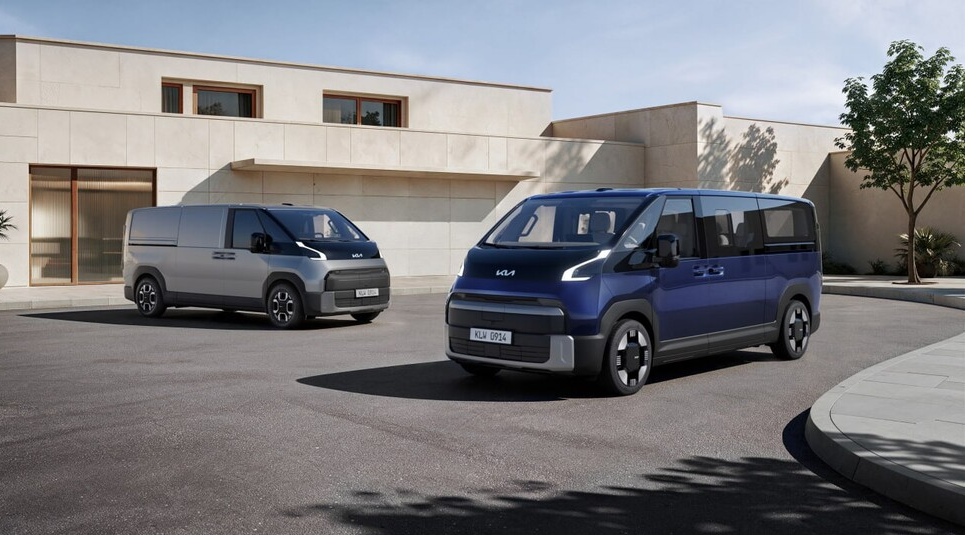
현장에서 보면 여기서 갈립니다. 유럽 대형 밴 시장은 포드 트랜짓, 르노 마스터, 메르세데스-벤츠 스프린터가 오랫동안 나눠 가진 구역입니다. 여기에 전용 전기 플랫폼을 들고 들어가는 건 기존 내연기관 개조 전기밴과는 다른 싸움입니다.
| 모델 | 구동 방식 | 1회 충전 주행거리 | 충전 인프라 특징 |
|---|---|---|---|
| 기아 PV7 (롱레인지) | 전용 전기 플랫폼(E-GMP.S) | 460km 이상(WLTP) | 350kW 초급속, 충전구 2개 |
| 포드 E-트랜짓 | 내연기관 기반 개조 플랫폼 | 약 300km대 | 일반 급속 충전 수준 |
| 메르세데스 e스프린터 | 내연기관 기반 개조 플랫폼 | 약 300km대 | 일반 급속 충전 수준 |
진입 전 확인해야 할 리스크 3가지
- 출시가 2027년 하반기로, 실제 매출 반영까지 1년 이상 남아 단기 모멘텀으로 보기엔 이릅니다.
- 유럽 LCV 전체 시장은 8.7% 감소 중이며, 전기 밴만 성장하는 구조라 정책(ZEZ, 탄소규제) 속도에 실적이 크게 좌우됩니다.
- 경쟁사들도 전용 전기 플랫폼 전환을 서두르고 있어 2027년 시점엔 상황이 바뀌어 있을 수 있습니다.
실전 팁 — PV7 관련 뉴스로 단기 매매하려는 분들은 화성 EVO 플랜트 웨스트 가동률 공시와 유럽 eLCV 월간 등록 통계 두 가지를 반드시 같이 확인하세요. 둘 중 하나만 보고 들어가면 여기서 판단 잘못해서 수백만 원 차이 납니다.
흔한 오해 바로잡기
❌ “신차 공개 = 주가 즉시 반영” → ⭕ 신차 공개는 재무제표에 반영되지 않는 이벤트성 뉴스이며, 실제 매출 인식은 양산·인도 시점(2027년 하반기 이후) 기준으로 반영됩니다. (금융감독원 전자공시시스템 재무제표 주석 기준)
❌ “PBV는 승용 전기차와 같은 시장” → ⭕ PBV는 B2B 플릿·물류 시장이 주 수요처로, 개인 소비자 대상 승용 전기차와 수요 구조와 판매 채널이 다릅니다.
미니 FAQ
Q. PV7 국내 출시 가격은 언제 나오나요?
세부 가격은 2027년 출시 시점에 맞춰 공개될 예정이며, 아직 공식 발표 전입니다.
Q. 기아 주식 지금 사도 될까요?
이건 개별 투자 판단이라 여기서 답을 드릴 순 없고, 위 시나리오 표와 유럽 시장 지표를 본인 기준으로 먼저 체크해보시길 권합니다.
Q. PV7이 실적에 반영되는 시점은요?
2027년 하반기 양산 개시 이후 분기 실적부터 순차 반영될 것으로 예상됩니다.
지금 할 일과 다음 체크포인트
지금 당장 할 일은 하나입니다. DART에서 기아 최근 분기보고서를 열어 상용차(PBV) 부문 매출 비중이 어떻게 변해왔는지 먼저 확인하세요. 그다음 화성 EVO 플랜트 웨스트 착공·가동 관련 공시가 뜰 때마다 위 시나리오 표를 업데이트하면 됩니다.
이번 PV7 케이스, 직접 유럽 eLCV 등록 통계까지 확인해보고 진입 여부 판단해보신 분 계신가요? 혹시 PV5 때부터 기아 상용차 부문을 지켜보신 분은 어떤 신호로 판단하셨는지 댓글로 경험 나눠주시면 좋겠습니다.
다음 글 추천: 전기차 관련주 옥석 가리는 법, 기아 주식 밸류에이션 점검하기
투자 판단의 최종 책임은 사용자에게 있습니다. 원금 손실 가능성이 있습니다.